Strategic Investment Planning (ex-Participatory Budgeting) : le levier qui rapproche votre budget capacitaire du terrain
Résumé
Dans beaucoup d’organisations passées à SAFe, le budget se décide encore projet par projet, sans consulter les chaînes de valeur. Le Strategic Investment Planning (ex-Participatory Budgeting) répartit le budget du portefeuille de façon collaborative, en distinguant le RUN du BUILD. Le financement par capacité qui en découle permet de réarbitrer en continu, à condition de bien connaître sa capacité réelle. Le SIP ne décide pas : il éclaire les arbitrages du Portfolio Management. Les points d’attention sont de remettre en question la part du RUN, de préparer les Lean Business Cases en amont et de ne pas confondre priorisation et décision.
Sommaire
Dans la plupart des organisations qui ont déployé SAFe, le Lean Portfolio Management (LPM) est en place sur le papier : Epics, WSJF, PI Planning, et parfois Quarterly Business Reviews. Mais le financement, lui, continue souvent à se décider ailleurs, projet par projet, business case par business case, avant même que les chaînes de valeur n’aient été consultées.
Une question se pose alors : comment redonner au LPM la main sur le budget, sans retomber dans une gouvernance aussi lourde que celle qu’il devait remplacer ? Sur la base de mon expérience pratique de plusieurs contextes de Lean Portfolio Management, voici ma conviction : c’est le budget capacitaire qui donne à une organisation sa capacité à s’adapter, voire à pivoter, à grande vitesse. Et le Strategic Investment Planning (anciennement Participatory Budgeting) est le levier qui permet de construire ce budget capacitaire au plus près des réalités du terrain, tout en restant aligné avec la stratégie.
Comprendre le Strategic Investment Planning (ex-Participatory Budgeting)
Le Strategic Investment Planning (SIP), anciennement appelé Participatory Budgeting (PB), est un processus collaboratif d’allocation du budget du portefeuille à ses chaînes de valeur. Le Strategic Investment Planning est la nouvelle dénomination du Participatory Budgeting dans SAFe.
La pratique, elle, vient de plus loin : le budget participatif est né dans le secteur public au Brésil, où des citoyens décident d’une partie du budget d’une collectivité. Dans le Lean Portfolio Management, il est issu du Lean Budgeting, l’un des trois piliers du LPM aux côtés de la gestion opérationnelle du portefeuille et de la gouvernance Lean. Sa dimension collective et collaborative est ce qui fait sa valeur : elle fait remonter, par les personnes qui portent la stratégie sur le terrain, les arbitrages et les contraintes réelles vécues par les chaînes de valeur, plutôt que de les découvrir après coup, une fois le budget capacitaire déjà figé.
Concrètement, l’exercice distingue deux enveloppes. D’un côté, le RUN (abrégé BSI, Baseline Solution Investments, dans le vocabulaire SAFe), qui couvre le maintien en conditions opérationnelles et l’amélioration continue des produits existants. De l’autre, le BUILD, ou l’innovation (abrégé PSI, Proposed Solution Initiatives, dans le vocabulaire SAFe), les nouvelles initiatives candidates au financement, présentées par leurs porteurs avec un Lean Business Case et des indicateurs précurseurs de valeur.
Un point mérite d’être clarifié, car il change beaucoup la façon d’aborder l’exercice : l’allocation budgétaire finale n’est pas décidée lors de l’atelier de Strategic Investment Planning. Le SIP produit des signaux – priorités partagées, compromis explicités, tensions révélées entre ambition et capacité – qui viennent éclairer la décision de financement et de réallocation entre chaînes de valeur. Cette décision reste de la responsabilité du Portfolio Management. Le SIP est donc une instance de priorisation informée, pas une instance de décision budgétaire ni de planification : l’alignement détaillé et les engagements restent quant à eux du ressort du PI Planning.
Financement par projet ou financement capacitaire ?
C’est le budget capacitaire, et non le Strategic Investment Planning en tant que tel, qui donne à une organisation sa capacité d’adaptation et de pivot. On peut d’ailleurs mettre en place un financement capacitaire sans passer par un exercice de SIP : rien n’empêche un collectif de Portfolio Management de définir, de façon descendante, une enveloppe récurrente par chaîne de valeur.
Le risque, dans ce cas, est que cette allocation se construise loin des réalités opérationnelles. C’est là que le SIP prend tout son sens : par sa dimension collective, il fait remonter ce que le terrain sait déjà – ce qui est réellement priorisable, ce qui risque de coûter plus cher qu’annoncé, ce qui menace la capacité d’une chaîne de valeur si tout est financé – afin que la décision de financement capacitaire soit à la fois fidèle aux contraintes réelles et alignée avec la stratégie de l’organisation.
De nombreuses organisations appliquent le Lean Portfolio Management comme une couche de gouvernance supplémentaire : on valide des epics, on arbitre collectivement, mais le financement est ensuite reconstruit projet par projet, avec un business case à chaque initiative, une allocation figée sur douze mois, et un circuit de validation qui rallonge les délais. Un vrai financement capacitaire, informé par un SIP bien mené, change cette logique : on finance la capacité des chaînes de valeur – les équipes, les compétences, l’outillage – de façon récurrente, et on laisse le contenu (les initiatives RUN et BUILD) être réarbitré au fil de l’eau à l’intérieur de cette capacité.
Cette approche n’est cependant pas sans exigences. Elle suppose une vision claire et partagée de la capacité réelle de chaque chaîne de valeur, ce qui n’est pas toujours disponible dans des organisations encore peu matures sur le mode produit. Elle demande aussi un niveau de confiance suffisant entre le portefeuille et les chaînes de valeur pour accepter de financer une capacité sans certitude, à l’avance, sur ce qui sera exactement livré.
Acculturer par le biais d’un Serious Game : l’atelier Agile en Seine 2025
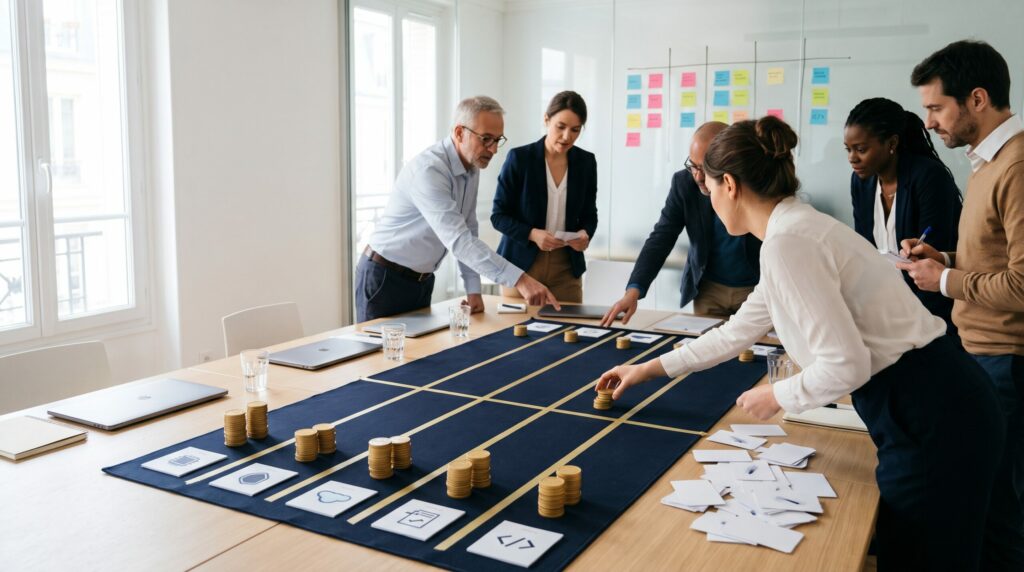
Avec mon collègue Camille Placier, j’ai eu l’occasion de mettre cette mécanique à l’épreuve lors de l’atelier « Participatory Budgeting : qui veut investir des millions ? » à Agile en Seine 2025, construit autour de TechNova, une entreprise fictive de cybersécurité et d’IA (500 collaborateurs, 355 M€ de budget annuel réparti sur cinq chaînes de valeur : IA & Data, Cybersécurité, Cloud/Infrastructure, Conformité, Expérience développeurs). Chaque participant y incarnait un rôle et devait défendre les enjeux de sa fonction, face à un catalogue de 42 initiatives représentant à elles seules plus de 900 M€ de demandes de financement.
Sans dévoiler tous les ressorts du jeu, les échanges ont été à la hauteur de l’enjeu : des débats argumentés, des compromis assumés, et l’émergence d’un vrai collectif au service d’une stratégie partagée. Le ROTI de la session, 4,92/5, a confirmé que ce temps passé à arbitrer des millions virtuels avait été jugé précieux par les participants.
Les points de vigilance qui reviennent en debrief
Trois sujets reviennent systématiquement lorsqu’on transpose cet exercice chez un client.
- La part du budget allouée au RUN doit rester challengeable d’une session à l’autre, et non simplement reconduite par défaut – sans quoi le SIP ne porte que sur la marge résiduelle du BUILD, et perd une partie de son intérêt.
- Sans préparation de Lean Business Case ni indicateurs précurseurs de valeur présentés en amont par leurs porteurs, l’arbitrage des initiatives BUILD se fait sur la forme des présentations plutôt que sur la valeur des initiatives.
- Il ne faut pas confondre priorisation informée et décision : le SIP éclaire les arbitrages budgétaires, il ne se substitue ni au Portfolio Management pour la décision de financement, ni au PI Planning pour la planification de l’exécution opérationnelle.
Ces points de vigilance ne remettent pas en cause le principe : le niveau de maturité produit de l’organisation, la fiabilité des données de capacité et la culture de confiance entre portefeuille et chaînes de valeur doivent guider le rythme de la transition, mais c’est bien un budget capacitaire, informé par un SIP bien mené, qui permet à une organisation de gagner en vitesse de pivot. La question n’est pas de savoir s’il faut s’y engager, mais comment séquencer la transition selon votre point de départ.
Chez inspearit, c’est un chantier que nous accompagnons régulièrement auprès de nos clients. Si vous voulez évaluer où se situe votre organisation sur ce chemin, ou tester l’atelier Strategic Investment Planning (ex-Participatory Budgeting) avec vos équipes, contactez nos experts ou découvrez notre formation SAFe Lean Portfolio Management.
FAQ
Quelle différence entre Strategic Investment Planning et Participatory Budgeting ?
Aucune sur le fond : le Strategic Investment Planning est la nouvelle dénomination, dans SAFe, du Participatory Budgeting. Il s’agit du même processus collaboratif d’allocation du budget du portefeuille à ses chaînes de valeur.
Le Strategic Investment Planning décide-t-il du budget capacitaire ?
Non. Il produit des signaux – priorités partagées, tensions entre ambition et capacité – qui informent la décision de financement et de réallocation entre chaînes de valeur. Cette décision reste de la responsabilité du Portfolio Management.
Le Strategic Investment Planning remplace-t-il le PI Planning ?
Non. Il éclaire les grandes masses d’investissement et les priorités par chaîne de valeur ; le PI Planning reste l’instance qui planifie le contenu et le séquencement.
Faut-il financer 100 % des demandes lors d’un Strategic Investment Planning ?
Non – et c’est même l’objectif inverse : confronter des demandes qui excèdent structurellement le budget disponible force les vrais choix de priorisation.
Le financement capacitaire est-il compatible avec un pilotage par OKR ?
Oui : les OKR donnent le cadre stratégique auquel les chaînes de valeur allouent leur capacité financée ; c’est la même logique d’orientation sans microgestion projet par projet.

Articles similaires
Lancement d’un train agile (ART) : Six mois plus tard, rétrospective et perspectives d’avenir.
Entretien avec le Release Train Engineer (RTE) Jean-Yves Guilbaud Pouvez-vous décrire votre Train Agile (ART) en quelques mots ? Nous...

Accroître la performance des organisations en y intégrant l’Intelligence Artificielle : Optimiser l’existant ou transformer le système ?
Introduction : Un constat terrain qui interpelle J’ai observé ces derniers mois un phénomène qui se répète dans la plupart...

Agilité à l’échelle : comment intégrer la Voix du Client pour maximiser la Valeur Produit ?
Toute transformation Agile-Produit à l’échelle ambitionne d’accélérer la création de valeur. L’objectif est simple : réduire le temps entre l’émergence...